
أثار تحليل مفردات مرتب درجة مدير عام اهتمام عدد كبير من الموظفين، خاصة مع تعدد بنود الأجر بين الأساسي والحوافز والبدلات والعلاوات والمكافآت، إلى جانب الاستقطاعات والضرائب والتأمينات.
ويكشف بيان راتب يوليو 2026، الصادر عبر نظام الرواتب، تفاصيل دقيقة حول طريقة احتساب الأجر، وما يصل فعليًا إلى حساب الموظف.
ويعتمد تحليل مفردات مرتب درجة مدير عام على البيانات الواردة في قسيمة الراتب، إلى جانب القواعد المنظمة للتأمينات والضرائب، بما يساعد على فهم الفرق بين إجمالي الاستحقاقات وصافي الأجر، وكذلك التمييز بين الخصومات التي يتحملها الموظف والمبالغ التي تمثل مساهمات تتحملها جهة العمل.
إجمالي الاستحقاقات في قسيمة الراتب
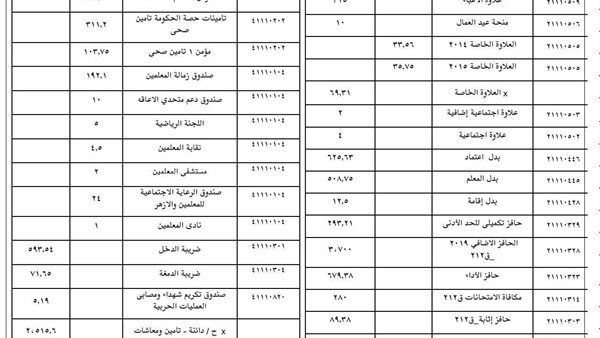
وفقًا للبيانات محل التحليل، بلغ إجمالي الاستحقاقات نحو 10،383.19 جنيه، وهو الرقم الذي يمثل مجموع عناصر الأجر قبل الوصول إلى صافي المبلغ المصروف.
وتتضمن مكونات الراتب علاوة الحد الأدنى للحزمة الاجتماعية بقيمة 439.68 جنيه، وعلاوة غلاء معيشة استثنائية بقيمة 600 جنيه، وعلاوة الأعباء بقيمة 325 جنيهًا، ومنحة عيد العمال بقيمة 10 جنيهات، إلى جانب العلاوات الخاصة وبدلات الاعتماد والمعلم والإقامة، والحوافز والمكافآت.
ويظهر ضمن البيان أيضًا الراتب الأساسي بقيمة 2،744.35 جنيه، بينما يصل إجمالي الاستحقاقات إلى أكثر من 10 آلاف جنيه، وهو ما يؤكد أن الأساسي وحده لا يمثل إجمالي دخل الموظف.
الراتب الأساسي لا يعبر عن إجمالي الدخل
يوضح تحليل مفردات مرتب درجة مدير عام أن الراتب الأساسي البالغ 2،744.35 جنيهًا يختلف بصورة كبيرة عن إجمالي الاستحقاقات.
ويرجع ذلك إلى اعتماد الأجر على مجموعة من العناصر الإضافية، من بينها الحوافز والبدلات والعلاوات والمكافآت.
ويأتي الحافز الإضافي لعام 2019 بقانون 212 كأكبر بند منفرد في البيان بقيمة 3،700 جنيه، يليه الراتب الأساسي، ثم بدل الاعتماد بقيمة 625.63 جنيه، وعلاوة غلاء المعيشة بقيمة 600 جنيه، وبدل المعلم بقيمة 508.75 جنيه.
ومن المهم عند إجراء تحليل مفردات مرتب درجة مدير عام عدم جمع البنود التجميعية مرتين؛ فعلى سبيل المثال، فإن العلاوة الخاصة البالغة 69.31 جنيهًا ناتجة عن 33.56 جنيه و35.75 جنيه، وبالتالي فهي إجمالي للبندين وليست إضافة جديدة.
التأمينات ضمن بنود الاستقطاع
تتضمن قسيمة الراتب عددًا من بنود التأمينات، من بينها تأمين الشيخوخة والعجز والوفاة بقيمة 933.60 جنيه، بالإضافة إلى بنود أخرى مرتبطة بنظام المكافأة والتأمين الصحي.
ويشير التحليل إلى أن مبلغ 933.60 جنيه عند احتسابه على أساس نسبة 9% يعطينا قاعدة أجر تأميني تقترب من 10،373.33 جنيه، وهو ما يساعد في تفسير طريقة بناء جزء من الخصومات التأمينية الظاهرة في البيان.
كما يجب التفرقة بين ما يتحمله الموظف فعليًا وما تتحمله جهة العمل، لأن جميع الأرقام الموجودة في خانة الاستقطاعات لا تعني بالضرورة أنها مبالغ خرجت من راتب الموظف.
مساهمات الحكومة ليست خصمًا من راتب الموظف
من أبرز النقاط التي يكشفها تحليل مفردات مرتب درجة مدير عام وجود مبالغ تحت بند حصة الحكومة، ومنها 1،478.25 جنيه للتأمينات، و311.20 جنيه للتأمين الصحي.
وبجمع المبلغين يصل الإجمالي إلى 1،789.45 جنيه، وهي مبالغ مرتبطة بمساهمة جهة العمل في منظومة التأمين، ولا يصح التعامل معها باعتبارها أموالًا كان يفترض أن تدخل حساب الموظف ثم جرى خصمها منه.
وهذه النقطة مهمة عند قراءة إجمالي الاستقطاعات، لأن الرقم الإجمالي المطبوع في البيان قد يضم بنودًا محاسبية لا تمثل خصمًا فعليًا من أجر العامل.
ضريبة الدخل والدمغة
تظهر ضريبة الدخل في البيان بقيمة 593.54 جنيه، وهي تختلف عن التأمينات من حيث طبيعتها، إذ ترتبط بالدخل الخاضع للضريبة والقواعد المنظمة لحساب ضريبة المرتبات.
كما يظهر بند ضريبة الدمغة بقيمة 71.65 جنيهًا، وهو بند منفصل عن ضريبة الدخل، وبالتالي يجب عدم دمج طبيعة الضرائب المختلفة عند إجراء تحليل مفردات مرتب درجة مدير عام.
وتضم القسيمة كذلك عددًا من الاشتراكات والصناديق، مثل صندوق زمالة المعلمين بقيمة 192.10 جنيه، وصندوق دعم متحدي الإعاقة، واللجنة الرياضية، ونقابة المعلمين، ومستشفى المعلمين، وصندوق الرعاية الاجتماعية، ونادي المعلمين وغيرها من البنود ذات القيم الصغيرة.
أين يظهر فرق الـ300 جنيه؟
تكشف الحسابات الواردة في البيان عن نقطة تحتاج إلى توضيح من جهة الحسابات، إذ تبلغ الاستقطاعات التي يمكن اعتبارها خصومات فعلية على الموظف نحو 2،050.08 جنيه.
وبطرح هذا المبلغ من إجمالي الاستحقاقات البالغ 10،383.19 جنيهًا، يكون الناتج الحسابي 8،333.11 جنيه.
لكن صافي الأجر المطبوع في البيان يبلغ 8،033.11 جنيه، ما يعني وجود فرق حسابي قدره 300 جنيه بين الناتجين.
ولا يعني هذا الفرق بالضرورة وجود خطأ أو خصم غير مشروع، كما لا يمكن اعتباره دليلًا على اختفاء أموال دون الرجوع إلى كشف الحساب التفصيلي. لكن من الناحية الحسابية، فإن مبلغ 300 جنيه يحتاج إلى معرفة البند أو القيد الذي أدى إلى ظهوره.
ماذا يعني إجمالي الاستقطاعات؟
يبلغ إجمالي الاستقطاعات الظاهر في البيان 3،839.53 جنيهًا. وعند مقارنة هذا الرقم بالخصومات الفردية، تظهر أهمية فصل مساهمات جهة العمل عن الخصومات التي يتحملها الموظف.
فإذا كانت الخصومات الفردية نحو 2،050.08 جنيه، وكانت مساهمات الحكومة الظاهرة 1،789.45 جنيه، فإن مجموعهما يساوي 3،839.53 جنيهًا، وهو نفس إجمالي الاستقطاعات المطبوع.
وبالتالي فإن تحليل مفردات مرتب درجة مدير عام يوضح أن مصطلح «إجمالي الاستقطاعات» لا يعني بالضرورة أن كامل المبلغ تم خصمه من صافي راتب الموظف.
قيد «ح/ دائنة - تأمين ومعاشات»
من البنود التي تحتاج إلى تفسير محاسبي متخصص بند «ح/ دائنة - تأمين ومعاشات» بقيمة 2،051.60 جنيه.
ولا ينبغي التعامل مع هذا الرقم باعتباره خصمًا عاديًا مثل ضريبة الدخل أو اشتراك النقابة، إذ قد يكون مرتبطًا بقيد محاسبي داخل دورة الرواتب والتأمينات.
ولهذا فإن القراءة الدقيقة لقسيمة الراتب لا تتوقف عند الأرقام فقط، وإنما تحتاج إلى معرفة وظيفة كل بند داخل نظام الأجور، وهل يمثل خصمًا فعليًا أم قيدًا محاسبيًا أو مساهمة تتحملها جهة العمل.
كيف يطلب الموظف توضيح الراتب؟
بدلًا من السؤال بصورة عامة عن سبب انخفاض صافي الراتب، يمكن للموظف طلب بيان تفصيلي من الحسابات يوضح أساس احتساب صافي الأجر، وجميع البنود التي يتحملها الموظف فعليًا، وطبيعة بند «ح/ دائنة - تأمين ومعاشات»، وكذلك توضيح مصدر فرق الـ300 جنيه بين الحساب الناتج من البنود الظاهرة والصافي المطبوع.
ويعد هذا الأسلوب أكثر دقة عند إجراء تحليل مفردات مرتب درجة مدير عام، لأنه يعتمد على طلب معلومات محاسبية محددة دون توجيه اتهامات لأي جهة.
وفي النهاية، لا يمكن اختصار تحليل مفردات مرتب درجة مدير عام في رقم واحد فقط، فإجمالي الاستحقاقات يبلغ 10،383.19 جنيهًا، بينما يظهر صافي الأجر في البيان عند 8،033.11 جنيه.
وبين الرقمين توجد مجموعة كبيرة من الحوافز والبدلات والعلاوات والتأمينات والضرائب والاشتراكات، فضلًا عن بنود محاسبية تتحملها جهة العمل.
ويكشف تحليل مفردات مرتب درجة مدير عام أيضًا أن السؤال الأهم ليس فقط «كم يبلغ الراتب؟»، وإنما: كم يمثل الأجر الأساسي؟ وما قيمة الحوافز والبدلات؟ وما الذي يخصم فعليًا من الموظف؟ وما الذي تتحمله جهة العمل؟ وما طبيعة القيود المحاسبية الظاهرة في البيان؟
أما فرق الـ300 جنيه، فيظل بحاجة إلى كشف تفصيلي من الحسابات لتحديد البند المسؤول عنه بصورة قاطعة.
إخلاء مسؤولية إن موقع بالبلدي يعمل بطريقة آلية دون تدخل بشري،ولذلك فإن جميع المقالات والاخبار والتعليقات المنشوره في الموقع مسؤولية أصحابها وإداره الموقع لا تتحمل أي مسؤولية أدبية او قانونية عن محتوى الموقع.
"جميع الحقوق محفوظة لأصحابها"
المصدر :" السبورة "